
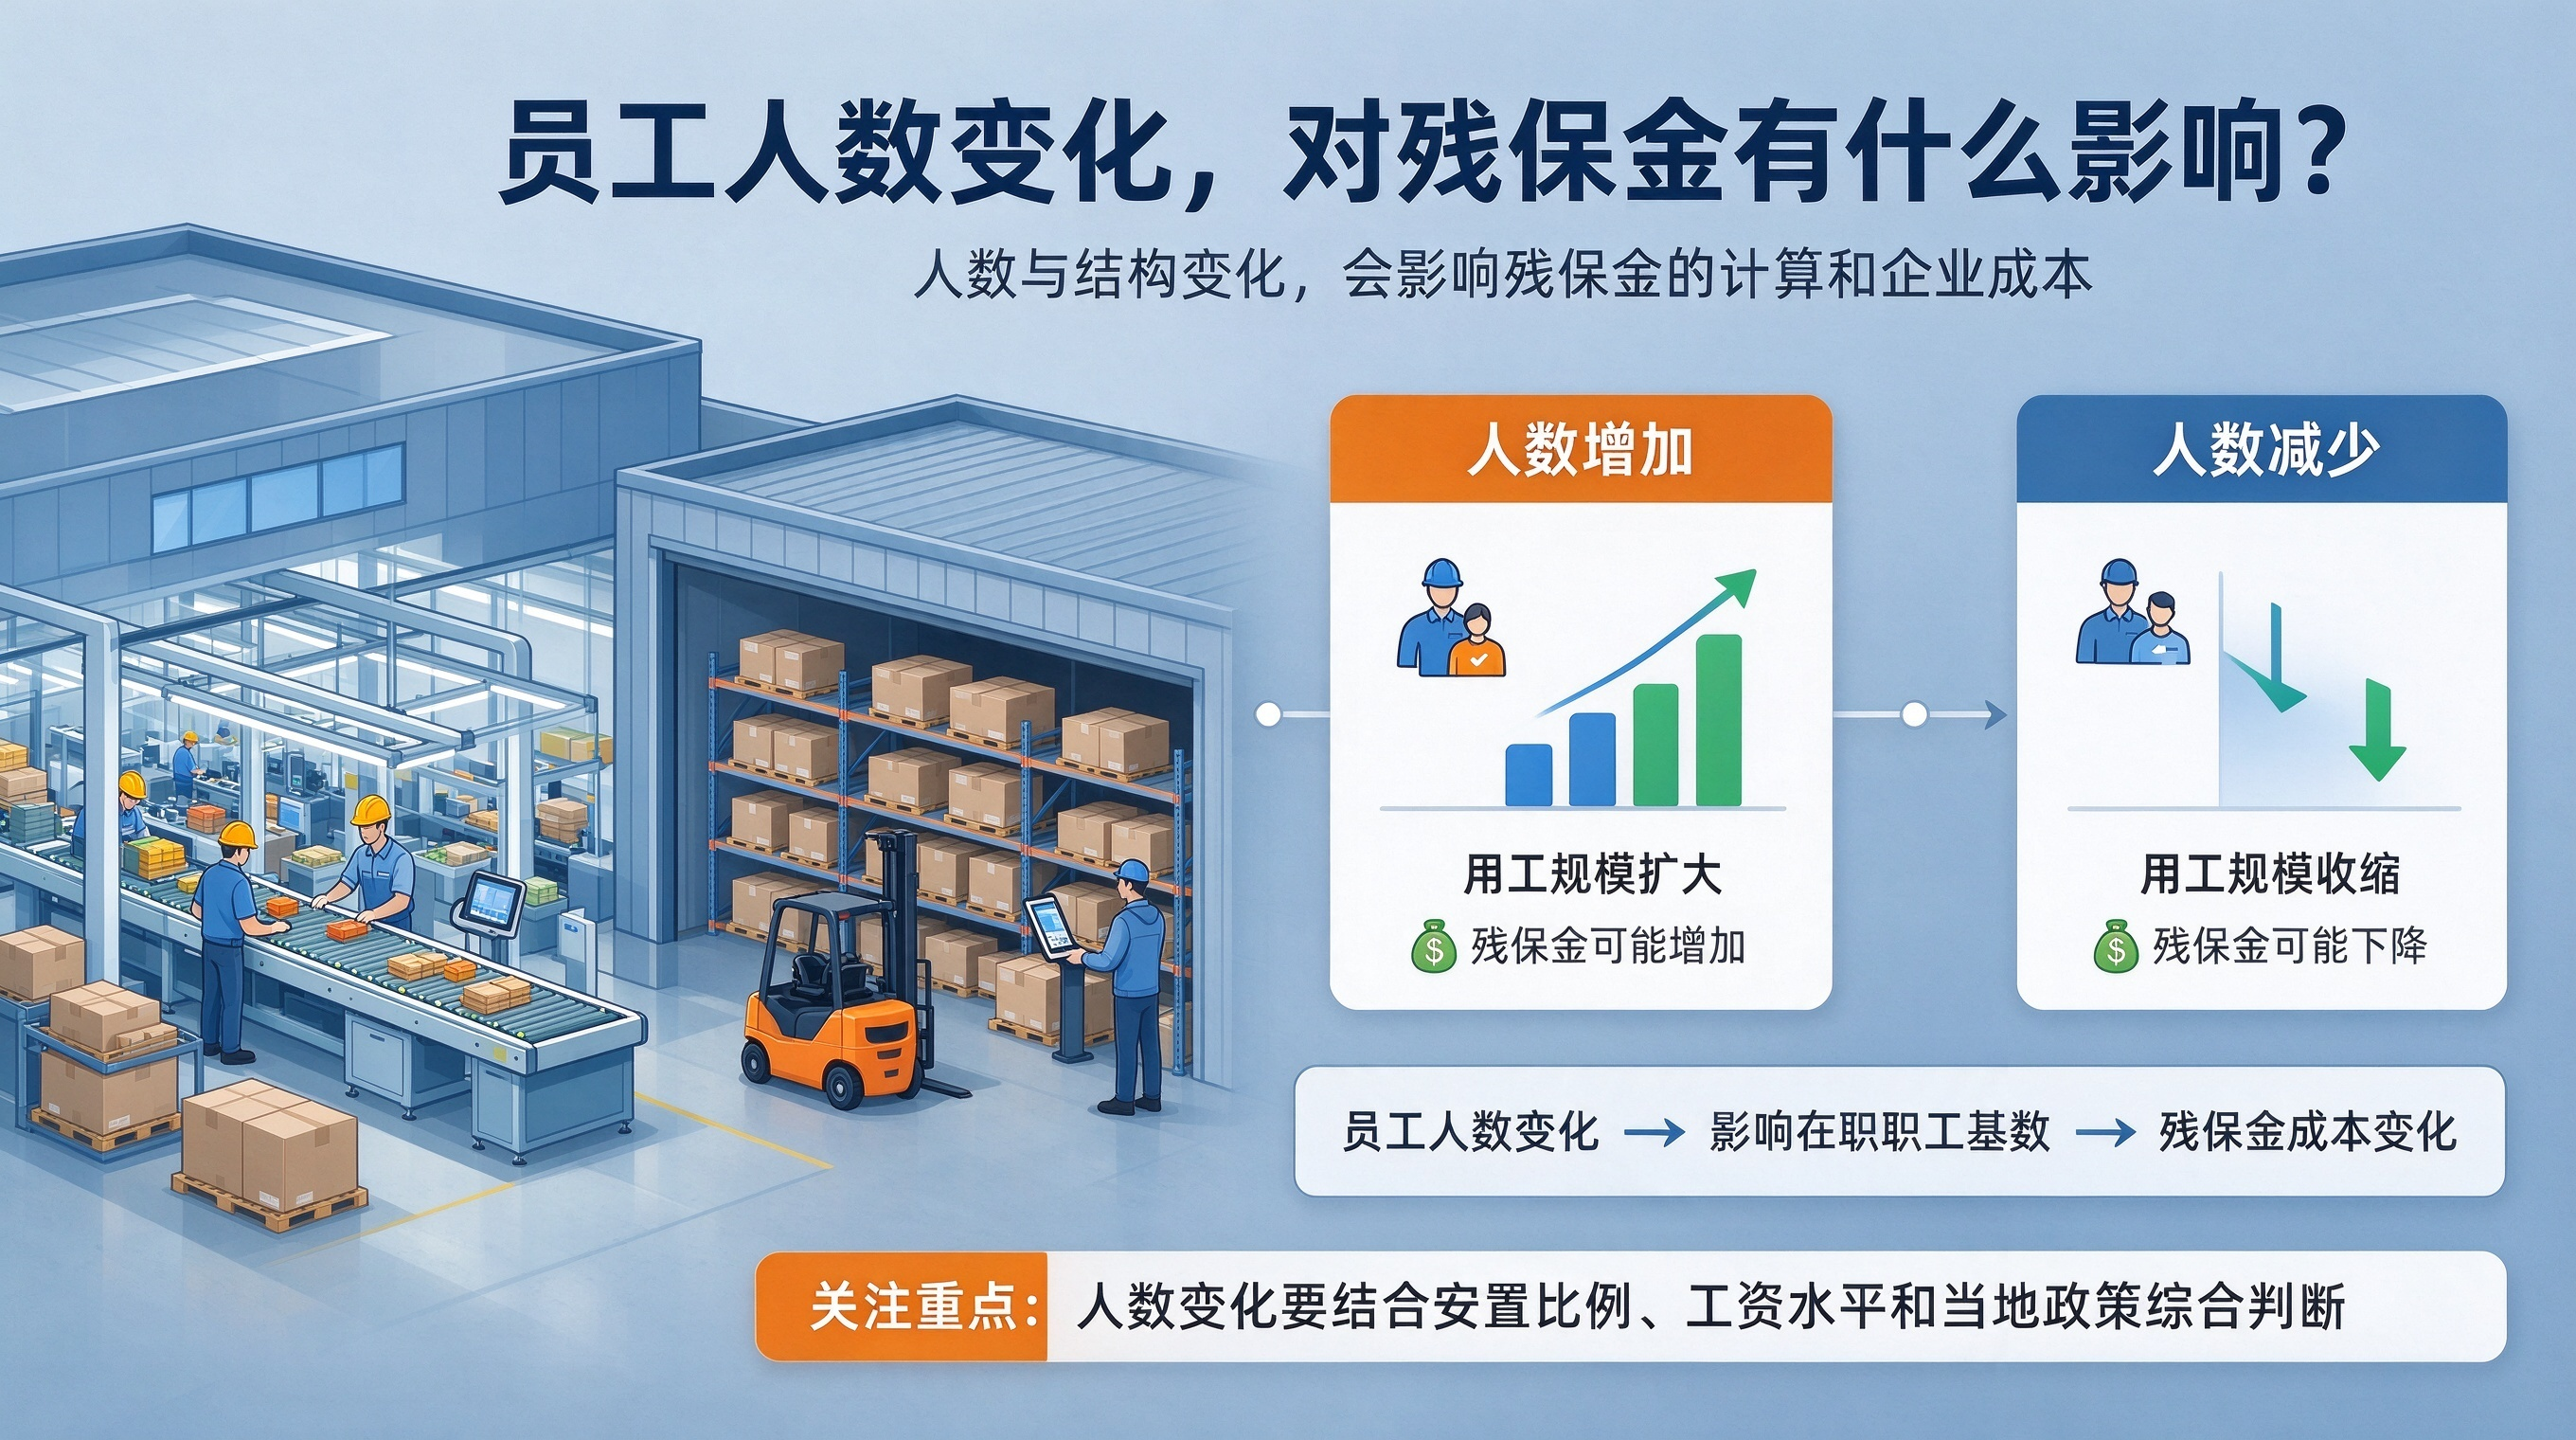
员工人数变化以后,残保金会受到什么影响?
很多企业平时不会特别关注残保金,到了申报期,才发现公司人数和上一年度不一样了:
公司扩招了,残保金是不是也会增加?
员工年中离职,人数应该按哪个时间算?
门店关停、分公司合并,员工都调到总部,申报数据怎么填?
这些问题不能只看某一个月的员工名单。残保金通常与用人单位在职职工人数、残疾人就业安置情况以及当地规定的计算口径有关。员工人数发生变化后,企业需要重新核对相关数据,不能继续照搬上一年度的申报结果。
员工增加,残保金可能随之变化
企业扩大生产、增加门店或新设分公司时,员工人数通常会上升。
如果企业没有同步安排残疾人就业,按照当地政策计算后,应安排人数与实际安排人数之间的差额可能扩大,残保金金额也可能随之增加。
不过,企业不能简单地认为“多招一个人,就一定多交多少钱”。具体金额还要看当地的计算办法、工资口径、在职人数、残疾人就业安置情况以及是否符合相关减免条件。
扩招企业通常要重点关注三件事:
第一,员工人数的统计范围。总部、分公司、工厂和门店是否分别作为申报主体,需要根据企业主体和当地规定判断。
第二,劳动合同、工资和社保是否能够对应。员工已经到岗,但合同或社保资料没有及时更新,可能导致申报数据不一致。
第三,是否有真实适合的岗位可以安排残疾人就业。如果企业确实有稳定岗位,可以提前评估;如果只是为了减少残保金临时招聘,却没有实际工作安排,不应采用这种做法。
员工减少,不代表残保金一定没有了
企业裁员、业务收缩或关闭部分门店后,在职员工人数减少,残保金可能相应变化,但并不意味着企业自然免缴。
企业仍要按照当地申报规则,核对剩余员工人数和残疾人就业安置情况。有些企业在年中减少了大量人员,到了申报时直接填“人数减少”,却没有保留离职、减员和工资资料,后续很难说明数据来源。
员工减少后,企业应当及时整理:
离职员工名单和离职日期;
劳动合同解除或终止材料;
工资发放记录;
社会保险减员记录;
分公司、门店关闭或合并的相关资料。
如果只是工资表人数减少,社保和劳动合同记录却没有变化,申报时就可能出现数据对不上。
年中入职、离职,不能只看年末人数
这是企业最容易弄错的地方。
员工可能只在公司工作了几个月,并非全年都在岗。遇到这种情况,企业不能直接拿年末在职人数代替全年统计数据,也不能仅凭某一天的人员名单确定全年人数。
具体应按所在地当年度残保金政策和申报系统要求处理。有的地区会按照月度人数或年度平均人数计算,有的地区对新成立、注销、停业或经营期限不足一年的单位另有规定。
因此,企业最好保留每个月的人员变化记录,而不是等到申报期再根据记忆补表。
一个简单的做法是,每月把入职、离职、调动和在岗人数固定下来,并与工资表、社保缴费明细一起保存。这样到了申报时,能够看出人数是怎样变化的。
人员频繁流动,最容易影响安置人数的判断
餐饮、零售、物流、仓储和劳务密集型企业,员工流动通常比较快。
这类企业如果安排残疾人就业,更要注意安置人数是否持续符合要求。员工入职后没有实际工作,或者工作一段时间后离职,不能只在申报表上保留原来的安置人数。
真实就业安置通常需要有劳动关系、实际岗位、工资发放和社会保险等记录。员工离职后,企业应及时更新相关信息;如果发生调岗、调店或劳动关系主体变化,也要重新核对。
对人员流动较快的企业来说,残保金管理不能只由财务在申报期临时处理。人事、财务和负责员工管理的部门,应当平时就保持数据一致。
集团和分公司人数变化,要先分清申报主体
集团企业经常出现员工调动:
员工从总部调到工厂;
员工从一家分公司转到另一家分公司;
门店关闭后,员工并入其他主体;
工资由总部统一发放,但劳动合同仍在原公司。
这些情况都会影响残保金相关数据的核对。
企业需要先确认员工与哪个主体建立劳动关系,实际在哪个单位工作,工资和社保由谁负责,再判断由哪个主体进行申报。集团总部可以统一制作台账,但不能把所有公司的员工简单合并后申报。
如果员工已经转到新主体工作,合同、工资、社保和在岗记录也应尽量同步调整。否则,就会出现同一名员工同时出现在两个主体名下,或者实际人数与申报人数不一致的情况。
员工减少后,哪些情况可能引起误解?
“公司人数少了,就肯定不用交”
不一定。是否缴纳、是否减免,要看企业人数、申报主体、当地政策和残疾人就业安置情况。企业不能只用员工总数少作为判断依据。
“年底临时招人,就能降低残保金”
临时增加人员不等于真实就业安置。员工是否实际工作、岗位是否稳定、工资和社保是否依法落实,都需要有真实记录。
“只要工资表人数对得上就行”
残保金申报涉及的资料不只有工资表。劳动合同、社保、员工名册、岗位和在岗情况都可能需要相互印证。
“分公司人数直接并到总部”
集团企业是否可以合并计算,要看具体申报主体和当地规则。不能因为总部统一发工资,就当然把分公司员工并入总部人数。
申报前,企业可以这样核对
员工人数发生变化后,建议企业先做一张年度人员变化表,记录每名员工的入职时间、离职时间、所属主体和实际工作地点。
再将这张表与工资表、社保缴费记录、劳动合同和残疾人就业安置资料进行核对。重点检查以下内容:
在岗人数是否与工资和社保记录一致;
入职、离职月份是否填写正确;
员工调动后所属主体是否已经更新;
安置就业人员是否存在真实岗位;
工资、社保和工作记录是否连续;
申报口径是否符合参保地和登记地的现行规定。
企业人数变化本身并不可怕,真正容易出问题的是人数变化后,资料和申报口径没有跟着调整。
结语
员工增加,可能扩大残保金缴费基数;员工减少,也不代表企业自动免缴;年中入离职、人员频繁流动和集团内部调动,则会让统计和申报更加复杂。
企业应当把残保金相关数据放在日常人事管理中持续维护,而不是到了申报期才临时统计。人数、工资、社保、劳动合同和实际就业情况能够对应起来,申报时才不容易出现反复修改。
残保金的具体计算方式、安置比例、优惠政策和申报要求,因地区和年度不同可能存在差异,企业应以所在地当期政策及申报系统要求为准。


